
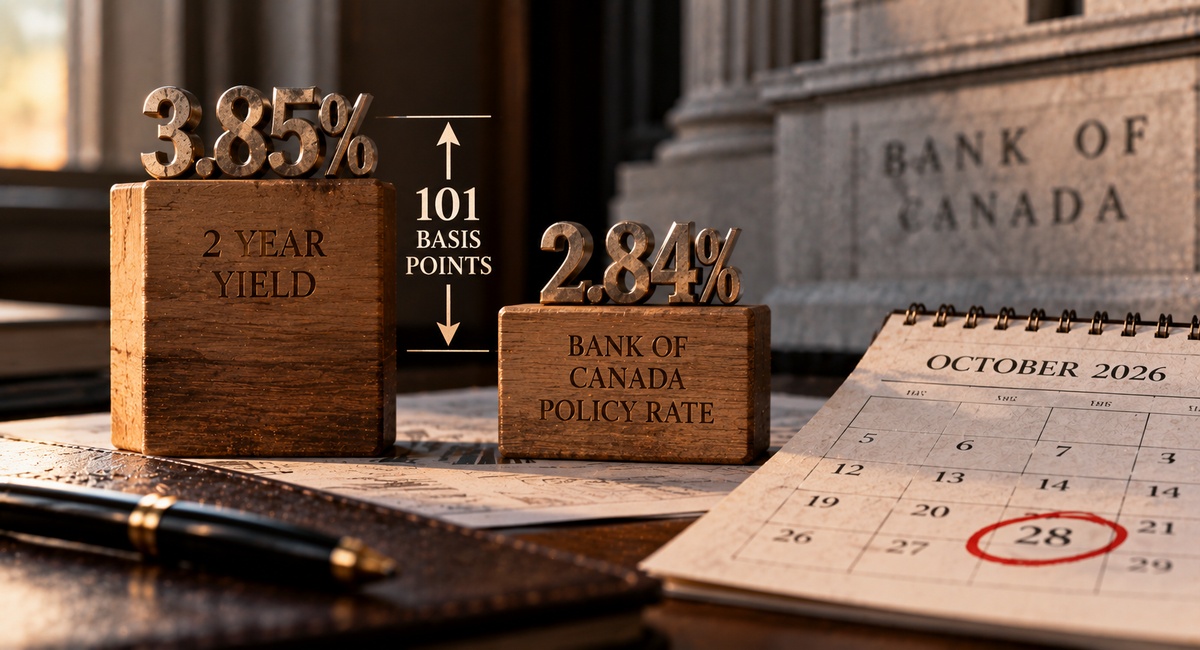
Le rendement des obligations du gouvernement du Canada à 2 ans a clôturé à environ 3,26 % le 1er octobre, selon Trading Economics, soit 101 points de base au-dessus du taux directeur de la Banque du Canada, de 2,25 %. Le rendement à 5 ans, à 3,60 %, s’en situe à 135 points de base. Quand les rendements du début de la courbe se tiennent aussi loin au-dessus du taux à un jour, le marché obligataire anticipe une banque centrale qui relève son taux plutôt que de le maintenir.
La banque centrale n’a pas bougé. Elle a réduit son taux à 2,25 % le 29 octobre 2025 et l’a maintenu à chacune des sept décisions suivantes, la plus récente le 2 septembre. Avant cette décision, les marchés accordaient une probabilité de 94 % à un maintien. Au 18 septembre, les opérateurs jugeaient la réunion du 28 octobre proche du pile ou face, avec un léger avantage à une hausse, selon BNN Bloomberg.
Le taux directeur est resté stable à 2,25 % depuis octobre 2025, après 275 points de base de baisses depuis 5,00 %, et le rendement à 2 ans se situe maintenant 101 points de base au-dessus de cette ligne plate. L’historique des décisions depuis juin 2024 montre depuis combien de temps le taux est immobile pendant que le marché obligataire s’en éloigne.
Chaque point est la cible du taux à un jour après une annonce de la Banque du Canada, et la ligne reste plate entre les décisions. Le rendement à 2 ans est la clôture du 1er octobre 2026, tracée comme un niveau unique.
Ce qui a bougé les prix : le pétrole et la Réserve fédérale
Le pétrole est le principal moteur. Claire Fan, économiste principale chez RBC, a désigné les prix du pétrole comme le facteur derrière les attentes pour octobre, et le résumé des délibérations de septembre de la Banque du Canada faisait état de la crainte que les prix mondiaux de l’énergie restent élevés plus longtemps. Le Brent se négociait près de 97 $ US le baril le 1er octobre, le détroit d’Ormuz demeurant restreint, selon Trading Economics.
La Réserve fédérale a relevé son taux directeur à une fourchette de 3,75 % à 4,00 % le 16 septembre, sa première hausse depuis 2023, selon US Bank. Les rendements ont encore monté le 1er octobre, lorsque celui des bons du Trésor américain à 10 ans a touché 5,342 %, son plus haut niveau depuis 2002, selon Reuters. Un rendement canadien à 2 ans de 3,26 % reflète à la fois un risque d’inflation lié à l’énergie au pays et une réévaluation mondiale de la trajectoire des taux.
Pourquoi les données n’imposent pas encore une hausse
Les données sur l’inflation appuient la patience. L’IPC global s’est établi à 3,0 % en août, inchangé par rapport à juillet et au sommet de la fourchette de maîtrise de l’inflation de 1 % à 3 %, l’essence affichant une hausse de 22,8 % sur un an, contre 25,7 % en juillet. Les Services économiques TD ont indiqué que l’IPC-tronq. et l’IPC-méd., les deux mesures fondamentales que privilégie la Banque du Canada, ont affiché en moyenne 2,0 %, inchangé par rapport à juillet, bien que les pressions fondamentales sur les prix aient grimpé à 2,7 % sur une base annualisée. L’inflation du logement s’est établie à 1,5 %.
Le marché du travail est plus faible. Le Canada a perdu 42 000 emplois en août alors qu’on attendait un gain de 15 000, le taux de chômage est resté à 6,4 % et la croissance annuelle des salaires a ralenti à 2,0 %, la plus faible depuis novembre 2017, selon BNN Bloomberg. RBC et Desjardins s’attendent à ce que la Banque du Canada maintienne son taux jusqu’à la fin de 2026 et commence à le relever au premier trimestre de 2027. Capital Economics a décrit l’absence de hausse en octobre comme son scénario de base, mais serrée.
La transmission aux taux hypothécaires fixes et les dates à venir
Les taux hypothécaires fixes suivent le rendement des obligations du gouvernement du Canada à 5 ans, non le taux à un jour, de sorte que le marché obligataire a déjà resserré les conditions pour les emprunteurs sans qu’une décision de la banque centrale n’ait été prise. Le rendement à 5 ans se situe 0,88 point de pourcentage au-dessus de son niveau d’il y a un an, selon Trading Economics. Les emprunteurs à taux variable, dont les taux suivent le taux préférentiel de 4,45 %, selon Rates.ca, n’ont vu aucun changement, et une hausse le 28 octobre ferait monter directement le taux préférentiel.
Trois dates balisent la suite. L’IPC de septembre doit paraître le 19 octobre, la Banque du Canada annonce sa décision accompagnée d’un nouveau Rapport sur la politique monétaire le 28 octobre, et la dernière décision de 2026 suit le 9 décembre. La publication de l’IPC est la dernière lecture majeure de l’inflation avant le 28 octobre, et les deux mesures fondamentales pèsent plus dans la décision que le taux global.