
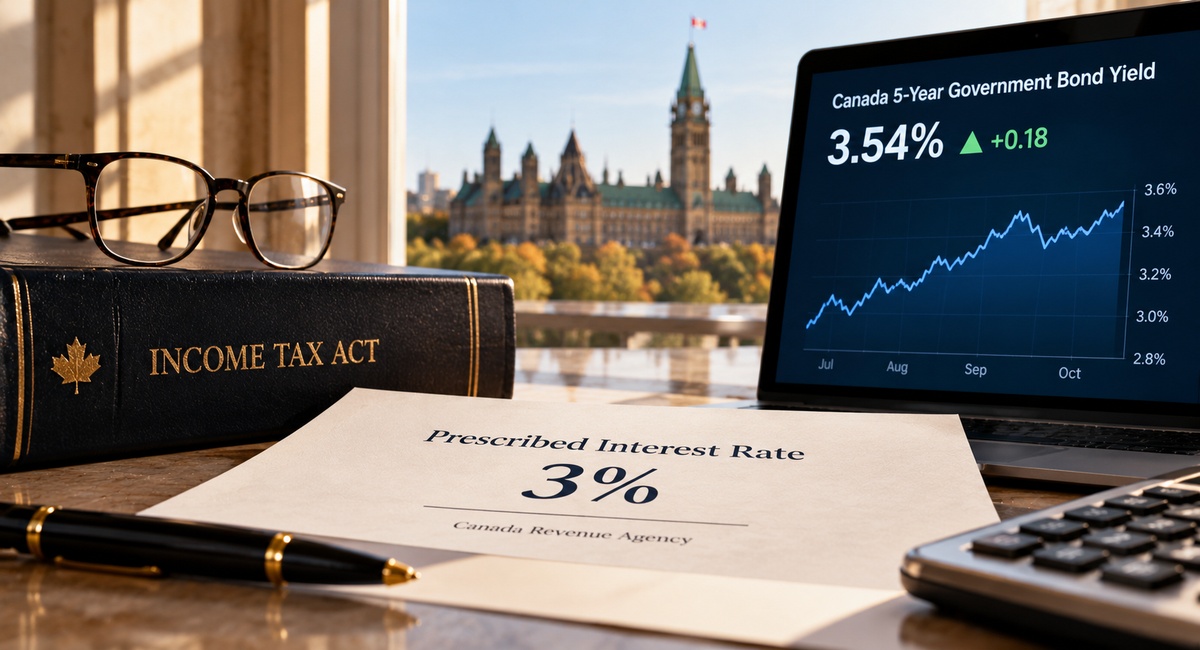
Un prêt à taux prescrit conclu avant le 31 décembre fixe un taux d’emprunt de 3 % pour toute la durée du prêt, et le rendement des obligations du gouvernement du Canada à cinq ans a clôturé à 3,54 % le 16 octobre. Cet écart de 54 points de base est l’argument le plus solide en faveur des prêts de fractionnement du revenu familial au cours des trois dernières années du cycle de taux illustré ci-dessous.
L’Agence du revenu du Canada a laissé le taux prescrit à 3 % pour le quatrième trimestre, soit le sixième trimestre consécutif à ce niveau, selon Advisor.ca. Le taux est établi à partir du rendement moyen des bons du Trésor à trois mois durant le premier mois du trimestre précédent, arrondi au pourcentage entier supérieur. Les données de la Banque du Canada montrent des bons à trois mois entre 2,37 % et 2,39 % durant la première moitié d’octobre, ce qui laisse 61 points de base avant le prochain seuil d’arrondi.
L’écart qui fait de nouveau fonctionner le prêt
À 6 %, le taux en vigueur durant la première moitié de 2024, un prêt à taux prescrit exigeait un rendement de 6 % pour que la famille en sorte gagnante. À 3 %, le rendement des obligations du gouvernement du Canada à cinq ans franchit la barre avec 54 points de base d’avance, et celui à dix ans, de 3,84 %, avec 84 points de base d’avance, avant toute prise de risque sur actions.
Le taux prescrit est passé de 1 % à 6 % entre la première moitié de 2022 et le début de 2024, puis il est redescendu à 3 % dès le troisième trimestre de 2025 et n’a pas bougé depuis.
Le taux prescrit est établi chaque trimestre à partir du rendement moyen des bons du Trésor à trois mois durant le premier mois du trimestre précédent, arrondi au pourcentage entier supérieur. La ligne de référence marque le rendement des obligations de référence du gouvernement du Canada à cinq ans le 16 octobre 2026.
Pourquoi un prêt à taux prescrit finance seulement des comptes non enregistrés
Un conjoint ou partenaire à revenu plus élevé prête au taux prescrit en vigueur le jour où le prêt est consenti, et ce taux reste fixe pendant toute la durée du prêt. Le conjoint à revenu plus faible investit dans un compte non enregistré et paie les intérêts au plus tard le 30 janvier de l’année suivante, chaque année. Les comptes enregistrés sont exclus de la stratégie : le revenu d’un CELI est déjà libre d’impôt et la croissance d’un REER est déjà reportée, de sorte qu’il n’y a aucun revenu imposable que le prêt pourrait déplacer.
Un exemple illustre le mécanisme. Un prêt de 500 000 $ à 3 % coûte 15 000 $ d’intérêts par année. Un portefeuille qui rapporte 5 % génère 25 000 $, et l’écart de 10 000 $ est imposé au conjoint à revenu plus faible, tandis que les 15 000 $ d’intérêts sont imposés au prêteur et déductibles pour l’emprunteur.
Les clients constitués en société sont dans une situation différente. Le prêt provient d’un particulier qui détient des actifs personnels non enregistrés, et la première question est donc de savoir combien un client détient à l’extérieur de la société. La discussion de planification s’adresse aux couples dont un conjoint se trouve dans la tranche supérieure, dont l’autre dispose de tranches inférieures inutilisées, et où les actifs non enregistrés du conjoint à revenu élevé dépassent ceux de l’autre.
Le paiement du 30 janvier et la date de transaction du 30 décembre
Manquer le paiement des intérêts du 30 janvier est la seule erreur que la stratégie ne pardonne pas : les règles d’attribution s’appliquent alors au revenu à compter de cette année-là. Les prêts consentis à 5 % ou à 6 % en 2023 et 2024 demeurent à ces taux, et une remise à zéro exige de rembourser l’ancien prêt et d’en consentir un nouveau au taux actuel, en portant attention aux gains réalisés pour financer le remboursement.
Une seconde échéance liée aux comptes non enregistrés est le 30 décembre, soit approximativement la dernière date de transaction pour que les pertes soient réglées au plus tard le 31 décembre selon le cycle T+1, selon Raymond James. La période de 61 jours de la perte apparente s’applique aux conjoints et aux personnes affiliées, ce qui compte pour toute famille qui gère à la fois un portefeuille de prêt et un plan de réalisation de pertes. Le taux d’inclusion des gains en capital demeure à 50 % pour les particuliers, les sociétés et les fiducies, de sorte qu’une perte réalisée compense les gains sur la même base.