
Deux banques centrales, deux directions
La Réserve fédérale américaine a relevé son taux directeur d’un quart de point mercredi, à une fourchette de 3,75 à 4 %. Le vote a été unanime, 12 contre 0, et il s’agissait de la première hausse depuis 2023. La déclaration de la Fed a souligné que l’inflation « demeure élevée » et a indiqué que la mesure favoriserait un retour plus rapide vers la cible de 2 %, les dirigeants prévoyant désormais un taux de fin d’année plus élevé et de nouvelles hausses en 2027.
La Banque du Canada a pris la direction inverse. Elle a maintenu le taux cible du financement à un jour à 2,25 % pour une neuvième réunion consécutive et a averti que l’échec des pourparlers commerciaux, ainsi que les droits de douane et les contre-mesures qui en découlent, « pourraient compromettre » la reprise sur laquelle elle continue de compter. Les autorités ont laissé la porte ouverte à des baisses si le conflit commercial s’aggrave, tout en reconnaissant une consommation plus vigoureuse et un rebond du marché immobilier.
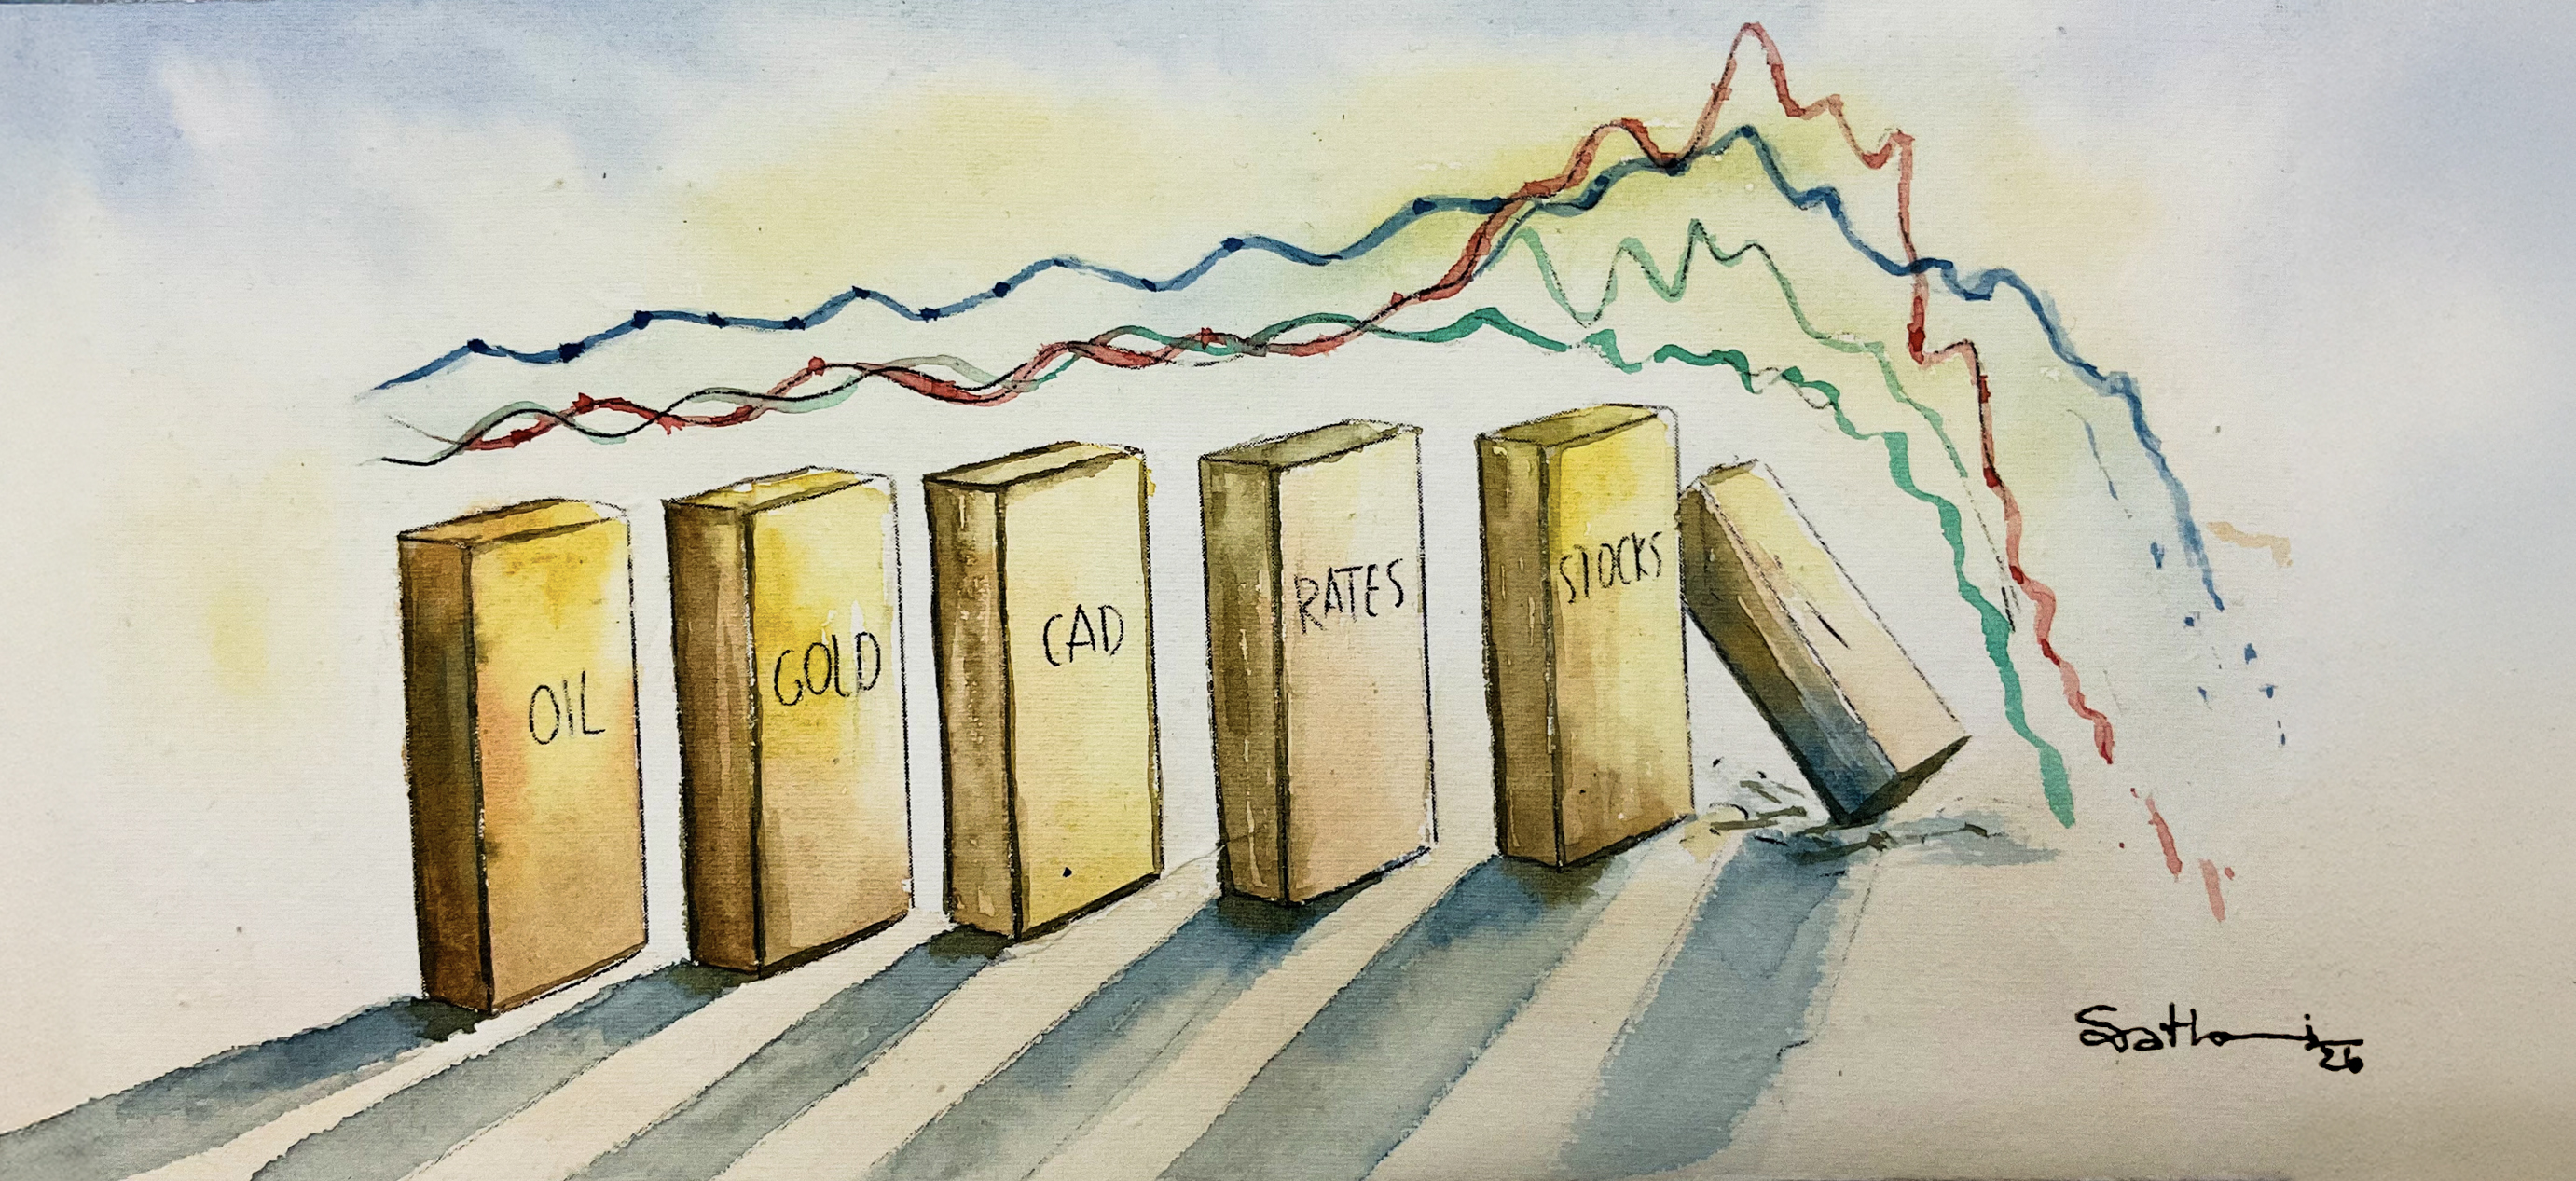
Deux banques centrales du G7 ont pris des directions opposées la même semaine, l’une resserrant sa politique contre l’inflation, l’autre signalant qu’elle est prête à l’assouplir face à une menace pour la croissance. Cette divergence constitue désormais le scénario de référence pour les deux institutions, et non l’anomalie d’une seule réunion; c’est le prisme à travers lequel il faut lire le reste de la semaine.
Pourquoi les rendements canadiens ont grimpé quand même
Le mécanisme qui compte pour les portefeuilles canadiens n’est pas le taux du financement à un jour lui-même. C’est le rendement des obligations du gouvernement du Canada à cinq ans, qui a clôturé la semaine près de 3,68 %, non loin de son sommet de 52 semaines de 3,708 %, et celui à dix ans, près de 3,9 % et en hausse d’environ sept dixièmes de point sur un an. Les deux ont progressé au cours d’une semaine où la Banque du Canada s’est montrée la plus conciliante des deux banques centrales.
La tarification des prêts hypothécaires à taux fixe au Canada suit le rendement des obligations du gouvernement du Canada à cinq ans, pas le taux directeur que fixe la Banque du Canada. Les prêteurs relevaient déjà leurs taux fixes à mesure que le rendement grimpait, peu importe ce que la Banque signalait sur son propre prochain geste. Pour un client qui renouvelle une hypothèque à taux fixe en 2027, le taux contractuel offert cette semaine a été façonné davantage par ce qui s’est passé à Washington mercredi que par tout ce que la Banque du Canada a dit à son propre sujet.
L’indice composé S&P/TSX a passé la même période à redescendre de ses sommets d’août, et le fait de mettre en parallèle les décisions de la Fed et de la Banque du Canada avec ce recul révèle une seconde histoire, plus discrète.
L’indice a redonné environ trois pour cent de sa clôture du 25 août avant que la vigueur du secteur de l’énergie ne l’aide à se stabiliser d’ici la clôture de la semaine. Source : données historiques Investing.com sur l’indice composé S&P/TSX.
Le pétrole et l’or intègrent deux risques distincts à la fois
Le pétrole West Texas Intermediate s’est maintenu près de 97 $ US le baril tout au long de la semaine, toujours soutenu par les attaques contre des pétroliers et les perturbations du transport maritime dans le détroit d’Ormuz, qui durent depuis le début de septembre. C’est cette prime qui a amorti le sous-indice de l’énergie du TSX, pendant que les secteurs sensibles aux taux se réajustaient autour de la Fed et de la hausse des rendements des obligations du gouvernement du Canada.
L’or a inscrit un nouveau sommet près de 4 390 $ US l’once au cours de la même période. Une demande de valeur refuge aussi forte, survenant en même temps qu’une décision restrictive de la Fed, révèle aux conseillers ce que les manchettes quotidiennes ne disent pas : le marché ne choisit pas entre un cycle de hausses de taux prolongé et un conflit non résolu au Moyen-Orient comme risque dominant. Il intègre les deux à la fois.
Pour un conseiller canadien, voici la lecture pratique pour lundi. Le calme observé cette semaine dans l’indice composé S&P/TSX n’était pas de la stabilité, mais deux paris qui se compensaient, la vigueur du pétrole contre la faiblesse des rendements, maintenant l’indice à peu près stable. Et le coût d’emprunt réellement proposé cet automne à un client qui renouvelle une hypothèque à taux fixe continuera de suivre ce que la Réserve fédérale fait aux rendements des bons du Trésor américain de plus près que tout ce que dit la Banque du Canada sur son propre prochain geste.