
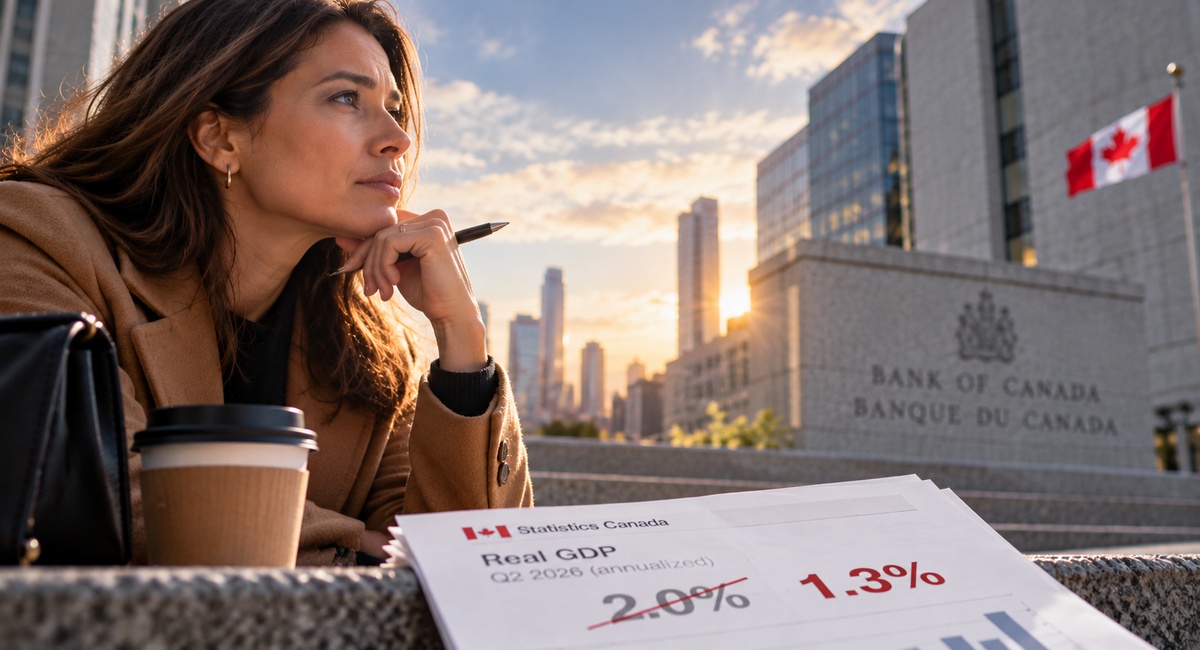
La Banque du Canada a relevé son taux cible du financement à un jour à 2,50 % mercredi et rehaussé sa prévision de croissance du troisième trimestre à 2,0 % en rythme annualisé. Deux jours plus tard, l’estimation rapide de Statistique Canada situait le trimestre à 1,3 %, contre 3,3 % au deuxième trimestre.
Les données sont tombées un jour où le pétrole est monté à 104 $, où le TSX a reculé de 1,74 % et où le marché obligataire s’est redressé pendant que l’or reculait. Chacun de ces mouvements nourrit la même décision du 9 décembre, et ils ne vont pas dans le même sens.
La prévision de croissance derrière la hausse a bougé
Le PIB réel d’août est resté essentiellement inchangé après un mois de juillet stable, et l’estimation avancée de septembre indique un recul de 0,1 %, mené par la fabrication, l’exploitation minière et l’extraction de pétrole et de gaz. RBC Economics voit le trimestre sous son scénario de base de 1,8 %.
La production mensuelle est passée d’un gain de 0,6 % en avril à trois mois consécutifs à zéro ou en deçà, une séquence avec laquelle la prévision du 28 octobre doit maintenant être conciliée.
Septembre correspond à l’estimation avancée de Statistique Canada. La prévision de 2,0 % pour le troisième trimestre provient du Rapport sur la politique monétaire d’octobre de la Banque du Canada.
Les données sur le marché du travail vont dans le même sens : l’emploi a reculé de 68 000 en septembre et le taux de chômage est monté à 6,5 %. Mercredi, les marchés accordaient une probabilité de 45 % à une nouvelle hausse le 9 décembre et escomptaient entièrement une deuxième hausse d’ici janvier, une évaluation antérieure à ces données.
Le pétrole paie les producteurs en prix, non en volume
Le WTI a gagné 2,2 % à 104,23 $ et le Brent 2,2 % à 117,36 $, sur fond de crainte d’une nouvelle action militaire américaine contre l’Iran. La Banque du Canada a invoqué les coûts de l’énergie pour expliquer que d’autres hausses pourraient être nécessaires, et les actions des producteurs qui vendent à ces prix ont monté.
Le volume raconte une autre histoire. L’extraction de pétrole et de gaz a reculé de 1,2 % en août, un troisième repli mensuel consécutif, la production des sables bitumineux diminuant de 2,1 % en raison de travaux d’entretien dans le nord de l’Alberta. Les marchés boursiers paient pour le prix, tandis que le PIB enregistre le volume.
L’indice composé S&P/TSX a clôturé à 35 620,03, son plus bas niveau de clôture depuis le 14 octobre, après avoir terminé la journée de la hausse à 36 265,09.
La zone ombragée va de la décision du 28 octobre sur le taux à la clôture du 30 octobre. La ligne pointillée est une moyenne mobile simple sur cinq séances des clôtures présentées.
Les poids sectoriels ont davantage dicté la journée que l’indice de référence. TD a reculé de 2,30 %, BMO de 2,19 % et Scotiabank de 1,79 %, toutes de plus que l’indice, tandis que RBC a perdu 1,49 %, Suncor a gagné 2,26 % et Imperial Oil 5,37 %. Cameco a cédé 7,74 %.
La demande refuge est allée aux titres du Trésor, pas à l’or
L’indice S&P 500 a reculé de 1,8 % à 7 579,97, sa pire journée depuis juin, et le Nasdaq Composite de 2,9 % à 25 437,00. Intel a chuté d’environ 29 % sur de faibles perspectives de bénéfices, et les résultats d’Amazon ont soulevé de nouvelles questions sur les dépenses en IA, un thème qu’Alphabet a ouvert jeudi avec un repli de 12,64 %, des dépenses d’investissement trimestrielles supérieures à 51 milliards de dollars et un flux de trésorerie disponible négatif.
Le rendement des titres du Trésor américain à 10 ans a reculé de 7 points de base à environ 4,92 % et le VIX a gagné environ 24 % à 21,41. L’or a perdu environ 3,6 % à quelque 3 887 $, prolongeant un recul de plus de 4 % en octobre, de sorte que le lingot n’a offert aucune compensation à la chute des actions un jour où les rendements ont baissé.
Avec une inflation globale PCE de 3,6 % aux États-Unis et une inflation fondamentale de 3,1 %, la baisse des rendements s’apparente à une crainte pour la croissance plutôt qu’à un soulagement sur l’inflation. Une économie à plat, un taux de chômage de 6,5 % et un pétrole à 104 $ se retrouvent donc devant la décision du 9 décembre, et la première lecture lundi est de savoir si la probabilité de hausse de 45 % établie mercredi bouge.