
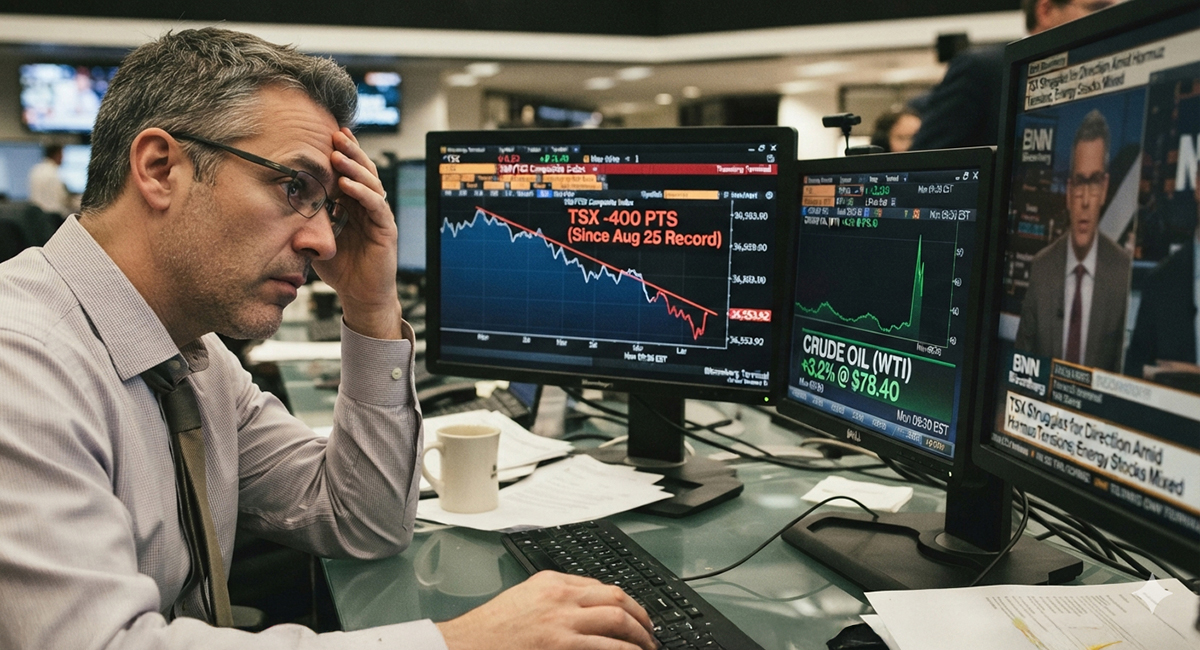
Le TSX a clôturé vendredi à 36 553,92, en baisse de 280,33 points ou 0,8 %, son plus bas niveau depuis le 20 août et une troisième séance consécutive de baisse depuis la clôture record de 36 957,63 atteinte le 25 août. L’indice a maintenant redonné environ 400 points, ou 1,1 %, en trois séances. Pour la semaine, le TSX a terminé en baisse de 0,2 %, un deuxième recul hebdomadaire consécutif, malgré des résultats trimestriels plus solides que prévu pour les six grandes banques canadiennes.
L’indice a trouvé un appui près de 36 222 le 20 août avant de remonter vers une clôture record le 25 août, puis de reculer sur trois séances en raison de la faiblesse des titres miniers liée à l’or et d’un repli des titres énergétiques attribuable au pétrole.
Pourquoi les deux secteurs ont reculé pour des raisons différentes
Les titres miniers ont mené la baisse de vendredi, l’or ayant chuté de 3,2 % à la suite des propos du président de la Réserve fédérale, Kevin Warsh, à Jackson Hole, qui ont fait grimper la probabilité d’une hausse de taux en septembre vers 57 %. Agnico Eagle a reculé de 3,8 %, Barrick a perdu 3,1 %, Wheaton Precious Metals a cédé 2,6 %, et Kinross a chuté de 3,5 %. Les producteurs d’énergie ont reculé selon un mécanisme distinct : le brut WTI a chuté à mesure que les flux dans le détroit d’Ormuz augmentaient et que l’Iran et Oman s’entendaient sur un cadre de partage des revenus pour la voie navigable, une lecture que les marchés ont interprétée comme une désescalade. Canadian Natural a reculé de 1,3 %, Suncor a perdu 1,1 %, et Imperial Oil a cédé 1 %. Les titres financiers ont tenu bon, soutenus par les résultats de la semaine et la croissance du PIB canadien de 3,3 % en rythme annualisé au deuxième trimestre, son rythme le plus vigoureux en près de deux ans.
Ce qui se renverse à l’ouverture de lundi
La lecture de désescalade à l’origine de la faiblesse de l’énergie vendredi s’est renversée fortement au cours de la fin de semaine. Le US Central Command a frappé des lance-roquettes iraniens sur l’île de Larak dimanche, la première frappe américaine en territoire iranien en plus d’un mois, et l’Iran a répliqué contre des bases américaines en Jordanie et aux Émirats arabes unis. Le brut WTI a progressé de plus de 3 % dans les échanges de lundi, le Brent dépassant 91 $. Il s’agit d’un renversement direct du mécanisme exact qui avait fait reculer Canadian Natural, Suncor et Imperial Oil vendredi, ce qui fait de l’énergie le secteur à surveiller à l’ouverture.
La situation de l’or est moins nette. Le métal était essentiellement stable lundi matin près de 4 454 $, absorbant toujours la baisse de vendredi attribuable à la Fed plutôt que de trouver une nouvelle demande de valeur refuge découlant de l’échange militaire de la fin de semaine. Si les titres miniers suivent l’or plutôt que la manchette géopolitique plus large, la faiblesse minière de vendredi pourrait ne pas se renverser en même temps que celle de l’énergie. Les deux secteurs qui ont reculé ensemble vendredi sont positionnés pour diverger à l’ouverture de lundi.
La conjoncture avant mercredi
Les marchés américains ont clôturé une semaine mitigée vendredi : le S&P 500 a reculé de 0,25 % à 7 711,76 et le Nasdaq a chuté de 0,52 % à 26 402,42 à la suite des propos de Warsh, tandis que le Dow est resté presque stable à 53 559,99. Les trois indices ont tout de même affiché des gains hebdomadaires. Le rendement des obligations du Trésor américain à 10 ans a bondi à 4,72 % sur cette lecture restrictive, et les rendements des obligations à 10 ans du gouvernement du Canada se sont maintenus à 3,73 % lundi, près du sommet de plus de deux ans atteint fin août. La Banque du Canada tranche mercredi à 9 h 45 HE, un statu quo à 2,25 % étant intégré comme étant presque certain. D’ici là, le renversement de l’énergie et le blocage de l’or sont les deux fils les plus susceptibles de faire bouger le TSX, indépendamment de ce que fera la Banque elle-même.