
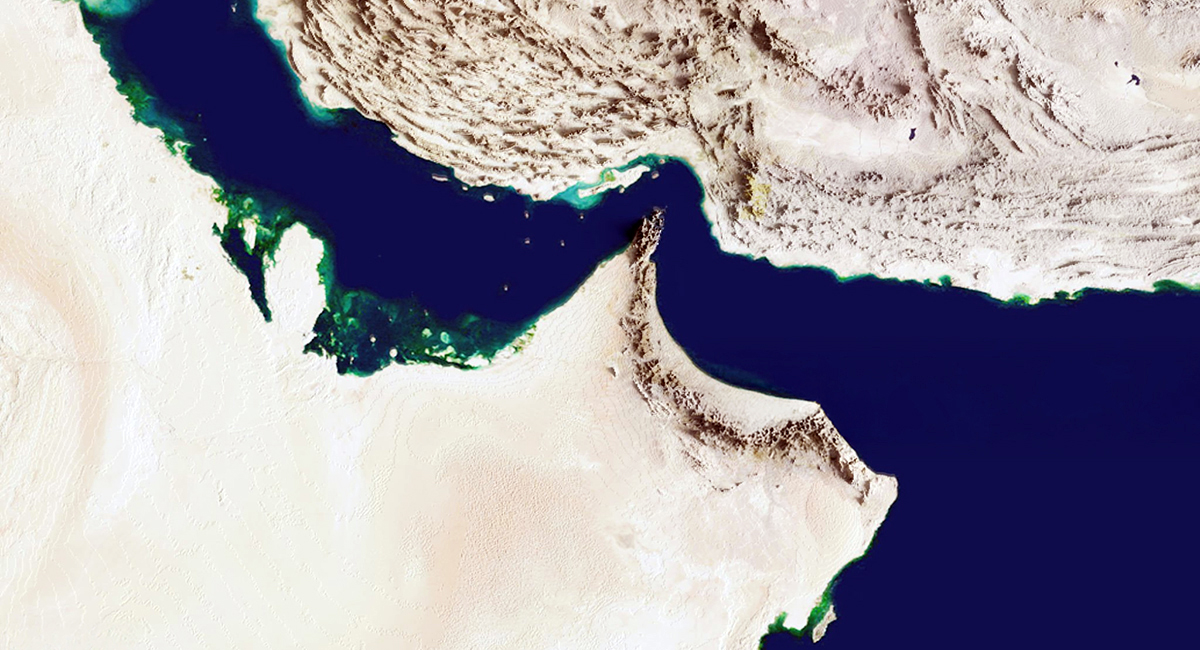
Le US Central Command a confirmé dimanche avoir frappé deux lance-roquettes iraniens sur l’île de Larak, dans le détroit d’Ormuz, la première frappe américaine en territoire iranien en plus d’un mois. La cible visée était la préparation du lancement de roquettes transportant des mines navales dans le détroit, une menace que le Central Command a qualifiée d’imminente. La Garde révolutionnaire iranienne a répliqué par des frappes de missiles balistiques contre deux bases américaines en Jordanie, King Hussein et Al Azraq, et les Émirats arabes unis ont signalé l’interception d’un drone s’approchant de leurs eaux territoriales. Cet échange marque la fin de semaine la plus active du conflit depuis fin juillet, sept mois après le début de la guerre.
Pourquoi le pétrole a bougé et pas l’or
Le mécanisme passe directement par le risque de transport maritime, et non par une anxiété générale liée à la guerre. Le brut WTI a progressé de plus de 3 % lundi matin, au-delà de 86 $ le baril, et le Brent a franchi 91 $. L’or, l’actif qui absorbe habituellement une demande générale de valeur refuge en période d’escalade militaire, est resté essentiellement inchangé. Cette divergence est le véritable signal dans l’évolution des prix de lundi : le marché traite cela comme une menace précise pesant sur la capacité de transport dans le détroit d’Ormuz, et non comme une détérioration généralisée du risque mondial. Une véritable escalade généralisée aurait fait bouger les deux. Un seul a bougé.
Le pétrole et l’indice du dollar ont bougé après les frappes de l’île de Larak lundi matin; l’or et les obligations du Trésor à 10 ans, les actifs qui absorbent habituellement une aversion généralisée pour le risque, ont à peine réagi.
Le risque extrême face au scénario de base
Le scénario de base demeure que cet incident est contenu, semblable aux accès isolés que le conflit a produits environ chaque mois depuis février. Washington a passé les dernières semaines à se tourner vers une pression économique sur l’Iran plutôt que vers une escalade militaire soutenue, et le protocole d’entente conclu en juin entre l’Iran et Oman sur un cadre de partage des revenus liés au détroit d’Ormuz, bien qu’il ne soit pas pleinement respecté, a maintenu un canal diplomatique techniquement ouvert. Le brut avait en fait reculé de près de 5 % au cours de la semaine se terminant vendredi, les négociants interprétant la situation iranienne comme une confrontation liée aux sanctions plutôt que comme une menace à l’approvisionnement. L’échange de la fin de semaine n’efface pas à lui seul cette lecture.
Le risque extrême est que la frappe de dimanche rompe le schéma plutôt que de le répéter. Chaque échange précédent depuis février est resté sous le seuil des frappes américaines directes en territoire iranien. C’est la première fois que ce seuil est franchi depuis fin juillet, et le ministère iranien des Affaires étrangères a déclaré qu’il répondrait de façon décisive à toute nouvelle agression. Si l’échange s’intensifie plutôt que de se résorber en quelques jours, le mécanisme lié à la capacité de transport que le marché intègre cette semaine deviendra durable plutôt qu’une simple réévaluation d’une seule séance.
Le mécanisme pour les portefeuilles canadiens
Les producteurs d’énergie canadiens et le huard portent cette exposition directement, par un canal distinct du récit général de la guerre. Canadian Natural Resources, Suncor et Imperial Oil ont tous reculé lors de la séance de vendredi sur une lecture de désescalade; un renversement durable de cette lecture constituerait un vent favorable direct pour ces mêmes titres. Le dollar canadien, qui tire son appui des prix du pétrole en tant que plus grand exportateur de brut vers les États-Unis, a gagné modestement du terrain contre un dollar américain globalement plus faible lundi matin, le USD/CAD reculant depuis un sommet de deux semaines près de 1,3915.
Le calcul même de l’inflation par la Banque du Canada passe par le même canal. L’accélération de l’IPC attribuable à l’essence a été le principal facteur des données d’inflation canadiennes de mars à mai cette année, avant de s’atténuer au fil de l’été à mesure que les flux dans le détroit d’Ormuz se normalisaient partiellement. Un renversement durable de cette normalisation rouvre un intrant que la Banque commençait à considérer comme en voie de résolution, deux jours avant sa décision sur les taux du 2 septembre.