
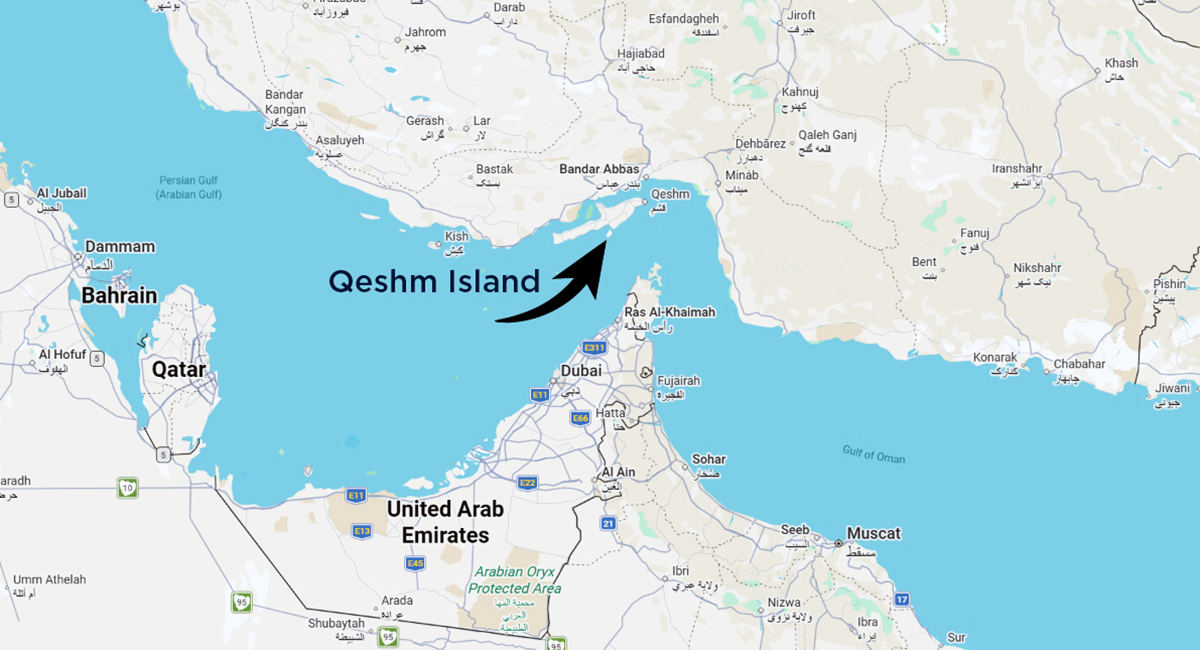
Un navire commercial a été frappé près de l’île de Qeshm, dans le détroit d’Ormuz, le 13 septembre, tuant un membre d’équipage iranien et en blessant plusieurs autres, selon les médias d’État iraniens et confirmé par le UK Maritime Trade Operations Centre. Le brut WTI a clôturé la même séance à 102,55 $ le baril, la deuxième fois en quatre séances qu’il franchit le seuil de 100 $ qui tenait depuis mai.
Le trafic maritime dans le détroit a chuté d’environ 90 % par rapport aux volumes d’avant-guerre, passant d’environ 20 millions de barils par jour à près de 2 millions, selon les données de suivi maritime. La guerre des pétroliers est entrée dans son septième mois cette semaine, sans qu’aucune responsabilité n’ait encore été établie pour la frappe du 13 septembre et sans cessez-le-feu en discussion.
La chaîne vers les portefeuilles canadiens
Le mécanisme est direct et désormais familier. La baisse du débit à Ormuz retire des barils du marché mondial. Le WTI, dont le prix est établi mondialement, monte peu importe la destination de ces barils. Les prix de l’essence au Canada, déjà désignés par la Banque du Canada comme le principal facteur maintenant l’IPC près de 3 %, évoluent avec le WTI en quelques jours. Le dollar canadien, une devise liée aux matières premières, obtient un soutien compensatoire même si la Réserve fédérale prépare une hausse de taux possible qui favoriserait normalement le dollar américain à la place.
Le sous-indice énergie du TSX en est le bénéficiaire direct. Suncor et Cenovus, les deux plus grands producteurs intégrés canadiens, présentent tous deux une exposition amont importante qui varie avec le prix du WTI plutôt qu’avec une seule route à Ormuz. C’est désormais le scénario de base, et non un risque extrême : le pétrole élevé et soutenu est la condition depuis deux mois, et non un pic qui s’est estompé.
Le WTI est passé du bas des 80 $ fin août à plus de 100 $ deux fois au cours de la dernière semaine, une trajectoire que ce graphique retrace face à la séance du 13 septembre, où le pétrole a franchi pour la première fois le seuil que les analystes avaient identifié comme prochain niveau de résistance.
Le WTI a d’abord clôturé au-dessus de 100 $ le 10 septembre, reculé légèrement le 11 septembre, puis clôturé à un nouveau sommet le 13 septembre, la même séance où un navire a été frappé près de l’île de Qeshm. Source : Investing.com.
Ce qui demeure un risque extrême, et ce qui ne l’est plus
Le scénario de base, un pétrole qui se maintient nettement au-dessus de son niveau du printemps, n’est plus en question. Ce qui demeure un risque extrême est une fermeture complète du détroit plutôt qu’une guerre d’usure à débit réduit. Le débit résiduel actuel de 2 millions de barils par jour, en baisse par rapport à 20 millions, représente encore un flux important ; une fermeture véritable serait un choc différent et plus important, et rien dans l’incident du 13 septembre ne signale précisément ce basculement.
Pour un conseiller canadien, cette distinction importe pour le positionnement. Un pétrole élevé dans la fourchette de 95 $ à 105 $ comme scénario de base soutenu appelle une conversation différente de celle qu’exigerait un scénario hypothétique de fermeture. Le premier est investissable et déjà largement reflété dans les titres énergétiques canadiens. Le second demeure un risque à signaler, et non un risque à intégrer au prix.