
Le pétrole brut a chuté pour une quatrième séance consécutive lundi, le WTI reculant à 94,01 $, en baisse par rapport à un sommet de 102,48 $ le 10 septembre. La cause immédiate est diplomatique plutôt que matérielle : des informations en fin de semaine selon lesquelles le président Trump serait ouvert à rencontrer le président iranien Masoud Pezeshkian à l’Assemblée générale de l’ONU à New York cette semaine, après que les États-Unis eurent accordé des visas permettant à de hauts responsables iraniens d’y assister. Une hausse des livraisons saoudiennes a également atténué les inquiétudes d’approvisionnement à court terme.
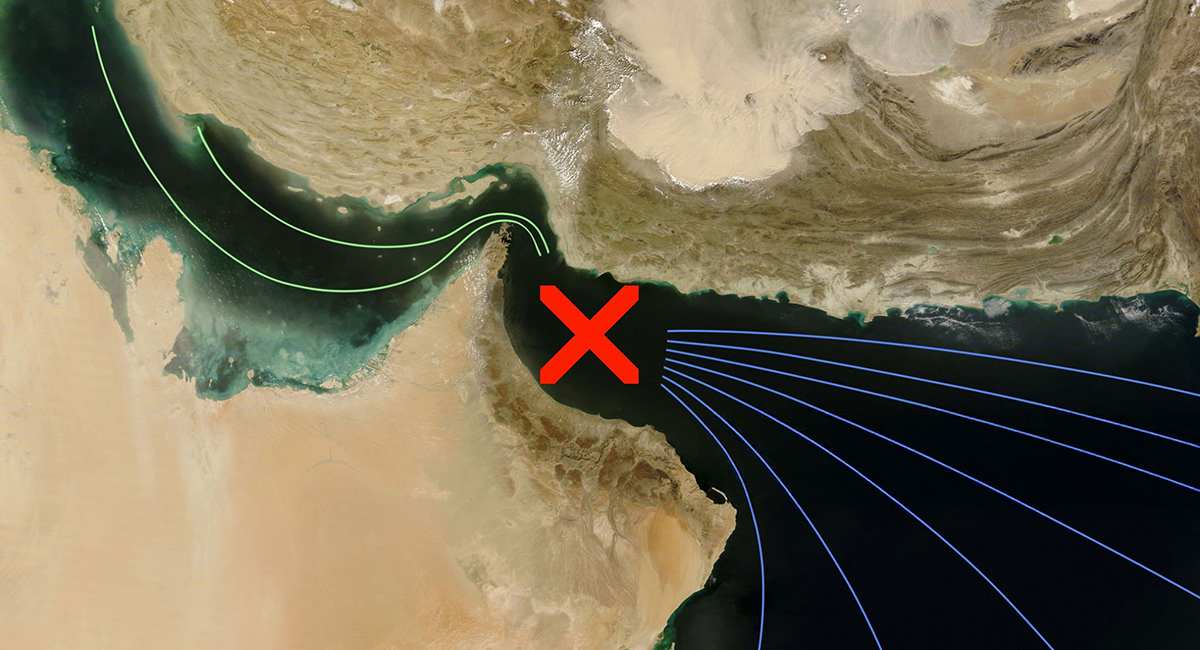
Rien de tout cela n’a réellement rouvert le détroit d’Ormuz. La circulation des navires dans le détroit a affiché une moyenne de seulement 13 navires par jour au cours des dix dernières séances de négociation, contre un débit d’avant-guerre d’environ 20 millions de barils par jour. La guerre des pétroliers qui a provoqué cet effondrement ne s’est pas arrêtée. Ce qui a changé, c’est que le marché intègre maintenant une réelle possibilité qu’elle puisse être négociée à la baisse cette semaine, plutôt que de connaître une escalade supplémentaire.
La chaîne de Téhéran jusqu’à la TSX
Le mécanisme reliant ceci aux portefeuilles canadiens suit une ligne directe. L’Iran a effectivement fermé le détroit d’Ormuz en représailles à des frappes américaines et israéliennes antérieures, et les échanges de tirs sur les pétroliers qui ont suivi, des frappes américaines contre trois pétroliers iraniens et des missiles iraniens contre deux navires de guerre américains en l’espace de 24 heures plus tôt ce mois-ci, ont poussé le WTI de la faible tranche des 90 $ vers 102 $ le 10 septembre. Le sous-indice de l’énergie de la TSX a été le seul gagnant parmi les secteurs canadiens durant cette période, en hausse de 0,71 % sur la semaine, même si l’indice composé plus large a reculé. Le dollar canadien, quant à lui, a évolué dans l’autre sens : un prix du pétrole en baisse, combiné à un écart de taux grandissant entre la Banque du Canada et la Réserve fédérale, a repoussé l’USD/CAD au-dessus de 1,40.
L’or raconte la même histoire sous un angle différent. Le métal a clôturé à un sommet record de 4 424,90 $ l’once vendredi, en hausse de 25,20 $ sur la journée, alors que les investisseurs achetaient une protection de valeur refuge contre un conflit qui produisait encore activement des frappes sur les pétroliers et des échanges de missiles il y a à peine deux semaines. L’or n’a pas encore intégré la même désescalade que le pétrole a commencé à intégrer cette fin de semaine. Cet écart entre les deux marchés est en soi révélateur : il suggère que les négociateurs de pétrole lisent l’ouverture diplomatique comme une possibilité réelle et proche, tandis que les détenteurs d’or traitent le conflit sous-jacent comme non résolu, peu importe comment les rencontres de New York se déroulent.
Le sommet du 10 septembre a suivi les frappes américaines contre trois pétroliers iraniens et des frappes de missiles iraniens contre deux navires de guerre américains. La baisse depuis le 15 septembre suit les informations d’une possible rencontre Trump-Pezeshkian à l’Assemblée générale de l’ONU.
Un risque marginal, pas le scénario de base, dans un sens comme dans l’autre
La lecture honnête cette semaine est qu’aucun des deux résultats n’est l’attente établie. Une véritable ouverture diplomatique à l’Assemblée générale de l’ONU est plausible : les États-Unis ont accordé des visas à de hauts responsables iraniens précisément pour y assister, et Trump a publiquement signalé son ouverture à une rencontre directe. Mais Trump a assorti cette ouverture d’un avertissement explicite sur les conséquences si aucune entente n’est conclue, et l’échange militaire sous-jacent, pétroliers frappés, navires de guerre ciblés, ne s’est pas interrompu durant l’ouverture diplomatique. Une véritable désescalade et un retour à la trajectoire du 10 septembre demeurent tous deux des possibilités bien réelles d’ici la fin de la semaine.
Pour les portefeuilles canadiens, le message pratique est que le mouvement du prix du pétrole cette semaine reflète un changement de probabilité, et non une résolution. L’exposition au secteur de l’énergie, le dollar canadien et l’or se négocient tous encore en fonction d’un conflit qui n’est pas terminé, et l’éventail des résultats plausibles d’ici vendredi demeure large dans les deux directions.