HDQ
Vol. 1  ·  N° 828
ToutMarchésGéopolitiqueÉconomieFiscalité et patrimoineComportementFil quotidien

Archives

63 articles
Étiquette :
Fiscalité et patrimoine
Le taux prescrit reste à 3 % pour un sixième trimestre, et le rendement à deux ans le dépasse déjà
Un rendement de 2,39 % sur les bons du Trésor maintient le taux prescrit à 3 % au T1 2027, mais un rendement de 3,25 % sur les obligations du Canada à deux ans indique que la marge est limitée. Les prêts consentis à 3 % conservent ce taux pendant toute leur durée.
9 octobre 2026 6 min
Fiscalité et patrimoine
Taux prescrit de 3 % sans falaise : les prêts familiaux de fin d’année suivent le calendrier, non le taux
Les bons du Trésor à trois mois rendaient 2,40 % le 6 octobre, ce qui arrondit à 3 % pour le premier trimestre de 2027, sauf si la moyenne d’octobre dépasse 3,00 %. Les dates qui comptent sont le 30 janvier et le 1er mars, non une révision du taux.
8 octobre 2026 6 min
Fiscalité et patrimoine
Six trimestres de suite à 3 % : la moyenne des bons du Trésor d’octobre fixe le taux prescrit du T1 2027
Un prêt à taux prescrit consenti avant le 31 décembre fige le taux à 3 % pour toute sa durée, et le rendement de 2,40 % des bons au 6 octobre exige une hausse de plus de 60 points de base pour changer le prochain taux.
7 octobre 2026 5 min
Fiscalité et patrimoine
La baisse du RPC au 1er janvier vaut 133 $ par an pour un salaire de 70 000 $, 266 $ pour un travailleur autonome. Sa destination est un enjeu de planification
Le taux de base tombe à 9,5 % dans 87 jours, l’actuaire en chef l’a validé et le coût à long terme sur l’actif est réel. À surveiller : droits au CELI, date limite REER du 1er mars et nouveau délai de grâce de cinq ans du RAP.
6 octobre 2026 6 min
Fiscalité et patrimoine
Il reste 86 jours pour vendre à perte, et la même perte de 10 000 $ vaut entre 953 $ et 2 676 $ en Ontario
La dernière transaction de 2026 est le 30 décembre, la règle des pertes apparentes peut annuler une perte rachetée dans un CELI ou un REER, et la tranche en fixe la valeur.
5 octobre 2026 5 min
Fiscalité et patrimoine
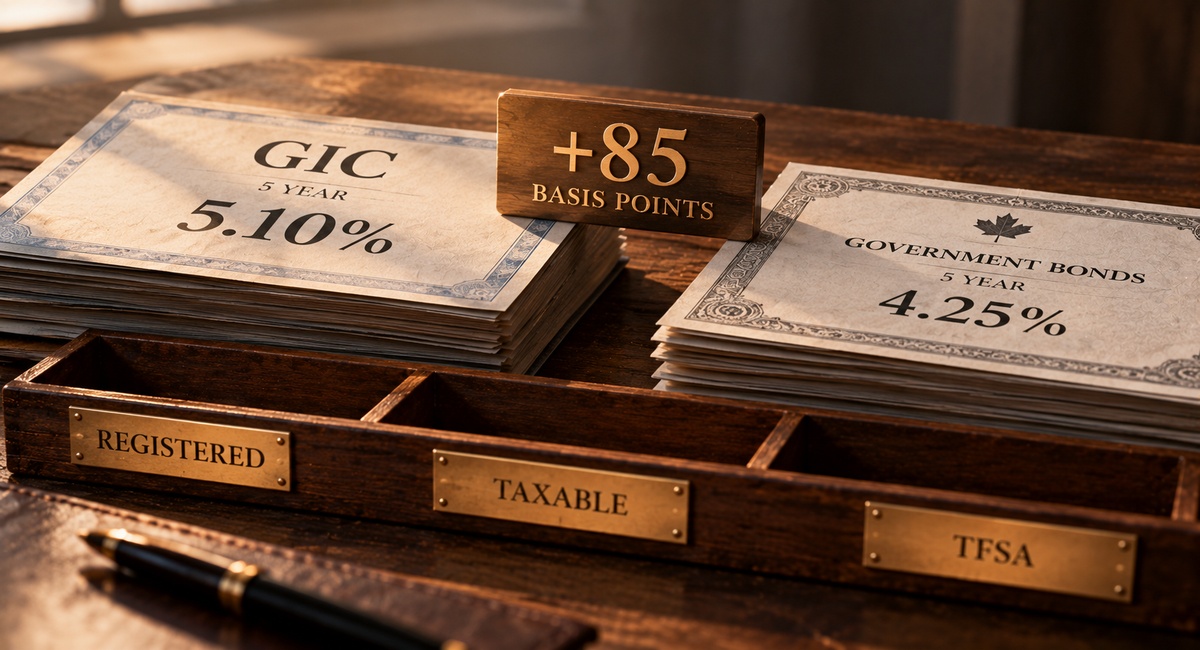
Les CPG à 5 ans paient jusqu’à 85 pb de plus que les obligations d’État, et le compte décide de ce qui reste
Les 12 meilleurs taux de CPG à 5 ans se situent entre 4,17 % et 4,45 %, contre un rendement de 3,60 % pour les obligations du gouvernement du Canada à 5 ans, et la même hausse des rendements a ouvert une fenêtre de ventes à perte en fin d’année.
2 octobre 2026 5 min
Fiscalité et patrimoine
Taux prescrit de l’ARC à 3 % pour un sixième trimestre : ce que verrouille un prêt avant le 31 décembre
Le taux prescrit demeure à 3 % du 1er octobre au 31 décembre, soit la moitié de son sommet du début de 2024. Le taux d’un prêt à un conjoint ou à une fiducie familiale est fixé le jour où le prêt est consenti, et l’intérêt est exigible au plus tard le 30 janvier.
1er octobre 2026 5 min
Fiscalité et patrimoine
Taux prescrit à 3 % pour un sixième trimestre : les adjudications de bons du Trésor d’octobre diront s’il tient jusqu’en 2027
Un prêt familial consenti d’ici le 31 décembre fige 3 % à vie, le rendement des obligations du Canada à 10 ans frôle 4 % et l’échéance des intérêts du 30 janvier tombe un samedi.
30 septembre 2026 6 min
Fiscalité et patrimoine
La chute de l’or ouvre une fenêtre fiscale que la règle de 61 jours peut fermer
L’or acheté en août porte maintenant une perte en capital à réaliser dans les comptes non enregistrés et de société, mais un rachat dans un REER ou un CELI peut effacer la déduction pour de bon.
29 septembre 2026 6 min
Fiscalité et patrimoine
Le plafond du CELI 2027 est déjà connu, cinq mois d’avance
Les données sur l’IPC déjà publiées par l’ARC rendent mathématiquement certain le plafond de cotisation au CELI pour 2027, à 7 500 $, un chiffre que les conseillers peuvent intégrer à leurs conversations des mois avant l’annonce officielle.
28 septembre 2026 4 min
Fiscalité et patrimoine
Le taux prescrit de l’ARC reste à 3 % pour un sixième trimestre d’affilée
Le taux qui régit les prêts de fractionnement du revenu familial n’a pas bougé depuis le troisième trimestre de 2025, peu importe ce que la Banque du Canada a fait de son propre taux entretemps.
25 septembre 2026 5 min
Fiscalité et patrimoine
La hausse du taux sur les gains en capital est morte, pas le piège de l’IMR
Ottawa a officiellement annulé en mars 2025 le passage à un taux d’inclusion des deux tiers, qui reste à 50 % pour 2026, mais l’ECGC a continué de grimper, et l’inclusion à 100 % des gains en capital dans l’IMR est le changement que la plupart des conseillers n’ont pas encore modélisé pour une réalisation importante.
24 septembre 2026 7 min
Fiscalité et patrimoine
Le plafond 2027 du CELI est déjà fixé à 7 500 $, et la plupart des clients l’ignorent
La formule d’indexation du plafond annuel du compte d’épargne libre d’impôt a déjà intégré assez d’inflation pour déclencher une hausse à 7 500 $ l’an prochain, avant même la confirmation du dernier mois de données.
23 septembre 2026 6 min
Fiscalité et patrimoine
Le taux prescrit n’a pas été aussi stable en quatre ans
Le taux de base de l’ARC se maintient à 3 % pour un sixième trimestre consécutif, et les prêts mis en place maintenant fixent ce taux pour de bon.
22 septembre 2026 5 min
Fiscalité et patrimoine
Le taux prescrit n’a pas bougé en six trimestres. Le marché obligataire suggère que cela va changer
Le plafond REER a grimpé à 33 810 $ pour 2026, mais le chiffre urgent est le taux prescrit de l’ARC, toujours à 3 % alors que les rendements qui le fixent montent.
21 septembre 2026 6 min
Fiscalité et patrimoine
Le CELI passera à 7 500 $ en 2027, une première hausse depuis 2024
Le plafond annuel est fixé à 7 000 $ depuis trois ans. Les données d’inflation jusqu’en août pointent vers une hausse de 500 $ en janvier, un changement à intégrer dès maintenant aux discussions de fin d’année.
18 septembre 2026 5 min
Affichage de 17 à 32 sur 63 articles

Membership is permanently capped. Admitted by nomination only. Waiting list →